E se você viver até os 100 anos? A pergunta que pode mudar seu futuro financeiro hoje
Imagine a seguinte cena: você recebe hoje a confirmação oficial de que vai viver até os 100 anos. Qual seria a sua reação imediata? Tranquilidade? Desespero? Ou uma felicidade genuína?
A verdade é que a chance de você viver muito é bem maior do que a de viver pouco. A expectativa de vida aumentou e apostar em uma existência longeva deixou ser um sonho. Mas, se estamos vivendo mais, surge a pergunta inevitável: estamos nos preparando — inclusive financeiramente — para viver melhor e com qualidade?
Se você sentiu um leve frio na barriga com essa provocação, saiba que não está sozinho. Planejar o amanhã é tão importante quanto entender a nossa relação atual com o dinheiro. É aí que entra a educação financeira: o desenvolvimento de habilidades e conhecimentos para tomar decisões inteligentes com as finanças, ampliando o nosso bem-estar e garantindo a tão sonhada autonomia e independência. E o segredo para isso se resume a uma atitude simples, mas transformadora: economizar e investir bem o dinheiro.
O cenário atual: a urgência de olhar para frente
Apesar da importância de poupar, os dados acendem um alerta. Segundo a 9ª pesquisa Raio X do Investidor Brasileiro, realizada pela Anbima em parceria com o Datafolha, apenas 16% dos brasileiros que ainda não se aposentaram afirmam guardar dinheiro para essa fase da vida. O lado positivo é que o desejo de mudar existe: 57% dos entrevistados pretendem começar a poupar, enquanto 27% descartam totalmente a possibilidade.
A preparação para a longevidade precisa ser uma prioridade hoje. Claro que a juventude é para ser vivida intensamente, mas os desafios da maturidade ocuparão a maior parte de nossas vidas. Sem um planejamento, o risco é enfrentar sérias dificuldades na hora de parar de trabalhar, sendo forçado a reduzir drasticamente o padrão de vida — uma realidade extremamente desconfortável e comum.
Além disso, há um fator invisível que pesa no bolso: a inflação da terceira idade é superior à inflação medida regularmente, porque a cesta de consumo dos 60+ é muito concentrada em itens que costumam subir mais que a média geral, como planos de saúde, medicamentos e serviços de cuidados pessoais. Você já tinha colocado isso na ponta do lápis?
O poder do tempo e dos juros compostos
A boa notícia é que você não precisa de uma fortuna para mudar esse destino. Não precisa ter muito dinheiro; precisa apenas começar. Guardar dinheiro, mesmo que seja um valor pequeno por mês, deve se tornar um compromisso com você mesmo.
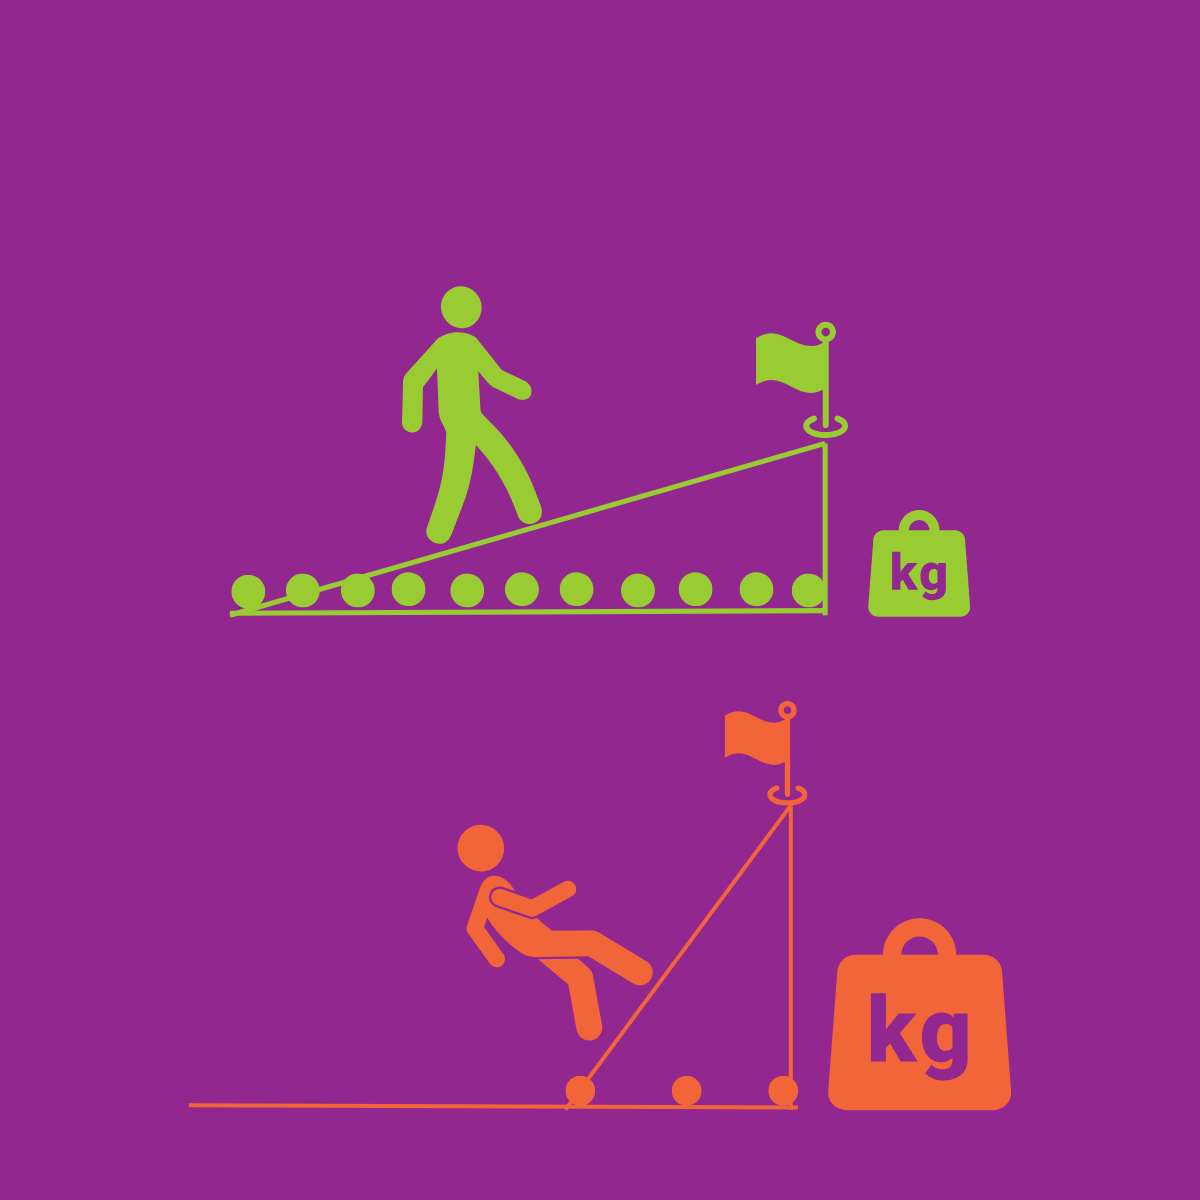
A matemática está a seu favor: quanto mais cedo você começar a economizar, mais tempo terá para poupar e permitir que os juros compostos trabalhem como operários incansáveis multiplicando o seu patrimônio.
Planejar o futuro financeiro é exatamente como construir as fundações de uma casa: exige atenção e esforço no presente para garantir segurança, solidez e estabilidade no futuro. Se você se sente perdido sobre por onde começar, o primeiro passo prático é refletir sobre o padrão de vida que deseja ter ao se aposentar. Com base nisso, calcule o quanto precisará acumular e dê o pontapé inicial.
Previdência Privada: flexibilidade e vantagens reais
Uma das ferramentas mais eficientes e acessíveis para essa jornada de médio e longo prazo é o plano de previdência privada. Trata-se de um produto altamente flexível, feito para se adaptar ao seu momento de vida.
Você pode, por exemplo, começar com contribuições de valor baixo e aumentá-las à medida que sua carreira evolui e sua renda cresce. Da mesma forma, se surgir algum imprevisto financeiro pelo caminho, é perfeitamente possível pausar os investimentos. É um modelo focado na Solidez Financeira a Longo Prazo, que também oferece proteção para quem você ama por meio de benefícios de risco e produtos voltados para os mais jovens.
Além de ajudar a construir sua reserva, a previdência traz vantagens jurídicas e sucessórias valiosas: em caso de falecimento, os valores costumam ser liberados rapidamente aos herdeiros, simplificando a sucessão patrimonial sem passar pelos entraves demorados de um inventário judicial.
E atenção: se a empresa onde você trabalha oferece um plano de previdência corporativo, como o Plano PAI, administrado pela Fundação Itaúsa Industrial, não deixe essa oportunidade passar! Em muitos casos, eles funcionam no modelo de contribuição equivalente (ou matching): para cada real que você aplica, a empresa deposita a mesma quantia. É como ganhar um aumento automático focado no seu futuro, permitindo que seu patrimônio cresça duas vezes mais rápido.
Fontes consultadas: Brasil Previ, Aprender Valor e Funepp.